Une seule assurance est strictement obligatoire pour un préparateur esthétique automobile : la responsabilité civile automobile, pour tout véhicule terrestre à moteur détenu ou utilisé par l’entreprise. La RC professionnelle, la garantie véhicules confiés et l’assurance des locaux ne sont pas imposées par la loi, mais deviennent incontournables en pratique.
Pourquoi s’assurer est indispensable en detailing automobile ?
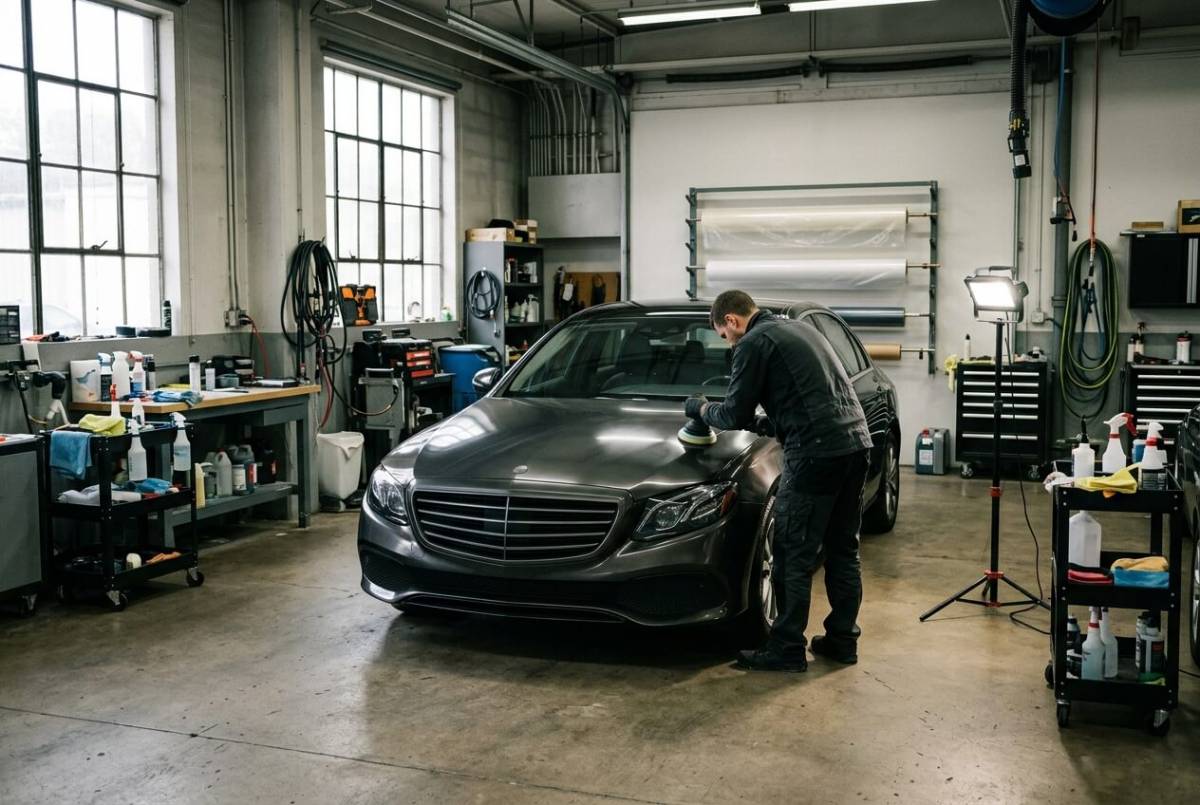
Le préparateur esthétique automobile manipule quotidiennement des biens d’une valeur élevée qui ne lui appartiennent pas. Polissage, traitement céramique, pose de PPF, covering, rénovation d’optiques : chaque intervention engage sa responsabilité sur une carrosserie, une sellerie ou une électronique embarquée. Une rayure de polisseuse sur un vernis bicouche, un produit chimique agressif sur un cuir ou un film mal déposé représentent des réparations vite chiffrées à plusieurs milliers d’euros.
À cette valeur des biens confiés s’ajoute une responsabilité de gardien. Dès l’instant où les clés sont remises, le professionnel répond du véhicule stationné dans sa cour, déplacé pour un essai ou laissé la nuit dans son atelier. Vol, incendie, dégâts des eaux ou grêle sur un parc client peuvent anéantir une trésorerie de petite structure en une seule nuit.
Selon France Assureurs (2025), la sinistralité des assurances des professionnels et des entreprises est restée à un niveau élevé, « supérieur de 25 % à la moyenne des 10 dernières années ». L’absence de barème légal unique applicable au detailing ne dispense donc pas de structurer ses garanties dès le démarrage de l’activité.
| Couverture | Statut | Risque couvert | Priorité |
|---|---|---|---|
| RC automobile | Obligatoire (loi) | Circulation des véhicules | Immédiate |
| RC professionnelle | Recommandée / exigée par contrat | Dommages causés aux tiers | Très haute |
| Véhicules confiés | Non imposée par la loi | Garde du véhicule client | Très haute |
| Locaux et matériel | Imposée par la plupart des baux | Incendie, vol, dégâts des eaux | Haute |
Étape 1 : souscrire l’assurance RC automobile obligatoire
C’est la seule obligation légale incontestable. L’article L. 211-1 du Code des assurances impose à toute personne physique ou morale dont la responsabilité civile peut être engagée en raison de dommages causés par un véhicule terrestre à moteur d’être couverte par une assurance. L’obligation s’applique au véhicule, pas seulement à son propriétaire.
Pour un préparateur esthétique automobile, cela vise trois catégories souvent oubliées. D’abord les véhicules de l’entreprise : fourgon d’intervention, utilitaire de detailing mobile, véhicule de prêt. Ensuite les véhicules clients déplacés dans la cour, sur la voie publique ou entre deux postes de travail. Enfin les véhicules d’essai utilisés pour vérifier une prestation après intervention.
Concrètement, la garantie « conduite de véhicules confiés » ou « véhicules de cour » doit être explicitement mentionnée au contrat. Un contrat auto classique souscrit à titre personnel ne couvre pas le déplacement professionnel d’un véhicule client. En cas de sinistre, le défaut d’assurance expose à des sanctions pénales et à la prise en charge personnelle intégrale des dommages corporels et matériels.
Étape 2 : mettre en place une RC Professionnelle adaptée
Aucun texte général n’impose la responsabilité civile professionnelle à un préparateur esthétique automobile. Contrairement aux professions réglementées comme les avocats, les experts-comptables ou les professionnels de santé, le detailing ne relève d’aucune obligation d’assurance sectorielle. Ce vide juridique est une fausse bonne nouvelle : il ne supprime pas la responsabilité, il supprime seulement le filet de sécurité automatique.
En pratique, la RC Pro devient quasi obligatoire par la voie contractuelle. Les bailleurs commerciaux l’exigent à la signature du bail, les concessions et loueurs la réclament avant tout référencement comme sous-traitant, les plateformes de mandat et les flottes d’entreprise conditionnent l’accès à leurs marchés à une attestation en cours de validité. Sans ce document, le marché B2B reste fermé.
Le tarif dépend de plusieurs critères cumulatifs que l’assureur évalue lors de la souscription :
- Chiffre d’affaires annuel déclaré de l’entreprise
- Nombre de salariés et d’apprentis employés
- Valeur moyenne du parc de véhicules confiés
- Nature des prestations (PPF, céramique, rénovation moteur)
- Antécédents de sinistralité sur les exercices précédents
- Présence ou non d’un atelier fermé et sécurisé
Un préparateur travaillant sur des véhicules de prestige ou de collection paiera logiquement davantage qu’une activité de lavage courant, car l’enjeu financier par intervention n’a rien de comparable.
Étape 3 : sécuriser la garantie véhicules confiés
Lorsqu’un client remet les clés de son véhicule, un contrat de dépôt se forme au sens des articles 1915 et suivants du Code civil. Le dépositaire doit apporter à la garde de la chose déposée les mêmes soins qu’à celle des choses qui lui appartiennent, et la restituer en l’état. Cette responsabilité contractuelle pèse sur le professionnel pendant toute la durée de l’immobilisation.
Conséquence directe : en cas de dommage, de vol ou de destruction du véhicule pendant son séjour à l’atelier, le préparateur est présumé responsable. Il lui appartient de prouver la force majeure ou l’absence de faute pour s’exonérer. La RC Pro classique ne couvre généralement pas ce risque, qui relève d’une extension spécifique dite « véhicules confiés ».
L’erreur de calibrage la plus coûteuse consiste à dimensionner cette garantie sur le chiffre d’affaires. Le bon référentiel est la valeur du véhicule le plus cher traité simultanément, multipliée par le nombre de véhicules présents en même temps sur le site. Un atelier réalisant 90 000 euros de chiffre d’affaires annuel peut héberger 250 000 euros de valeur véhicule un samedi matin.
Il faut également vérifier trois points du contrat : le plafond par sinistre et non seulement par année, la couverture nocturne hors heures d’ouverture, et l’inclusion du stationnement extérieur si la cour n’est pas close.
Étape 4 : couvrir les locaux et le matériel professionnel
L’assurance multirisque des locaux professionnels n’est pas systématiquement obligatoire pour un propriétaire exploitant son propre bâtiment. En revanche, la très grande majorité des baux commerciaux impose au locataire de s’assurer contre les risques locatifs (incendie, dégâts des eaux, explosion) et d’en justifier chaque année auprès du bailleur. Le défaut d’attestation constitue un motif de résiliation du bail.
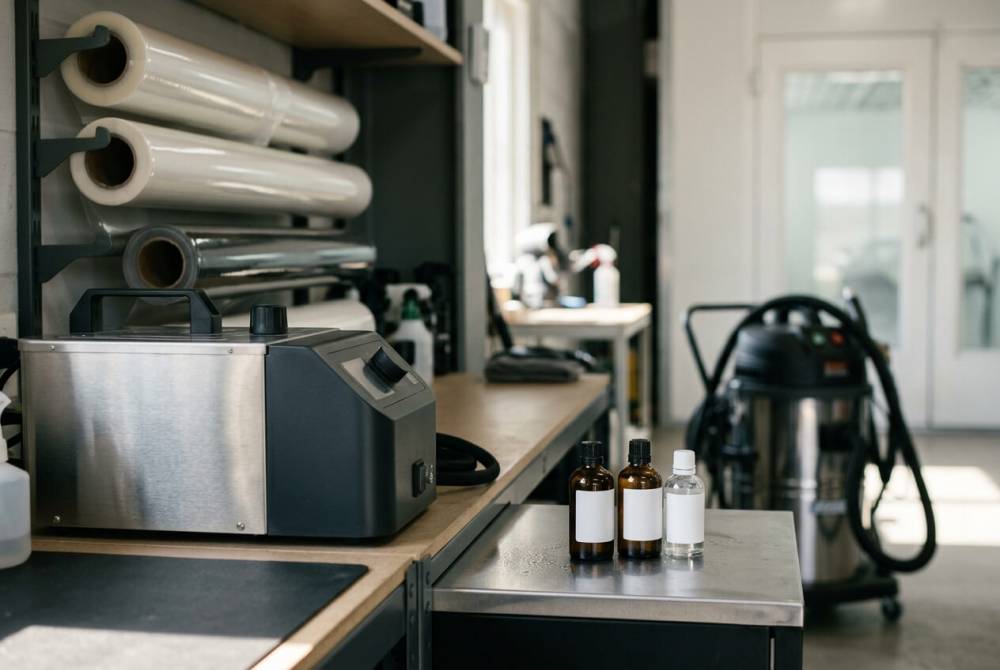
Cette couverture ne se confond pas avec la RC Pro. La RC Pro indemnise les dommages causés à autrui par l’activité ; la multirisque protège le patrimoine de l’entreprise elle-même. Pour un centre de detailing, ce patrimoine comprend les polisseuses, les générateurs de vapeur, les cabines de pose, les aspirateurs industriels, le stock de films PPF et les produits de traitement céramique, soit un investissement rarement inférieur à 15 000 euros.
Selon France Assureurs (2025), les cotisations « dommages aux biens des professionnels et agricoles » s’élèvent à 11,4 milliards d’euros. Cet ordre de grandeur macroéconomique illustre le poids réel du risque bâtiment et matériel dans l’économie des entreprises, et explique la logique de tarification appliquée aux ateliers équipés.
Se former pour structurer durablement son activité
Choisir ses garanties suppose de comprendre les risques techniques réels du métier, ce qui s’apprend. Formation Detailing est un organisme de formation professionnelle exclusivement spécialisé dans les métiers de l’esthétique automobile, qui accompagne les professionnels depuis 2018 dans la montée en compétences et la structuration de leur entreprise.
L’organisme est certifié Qualiopi et délivre plusieurs certifications professionnelles enregistrées au Répertoire Spécifique de France Compétences, notamment les RS 7091 et RS 6719. Ces reconnaissances officielles constituent un argument concret face aux exigences assurantielles et réglementaires : un préparateur titulaire d’une certification enregistrée démontre une maîtrise méthodologique vérifiable, élément apprécié lors de l’évaluation d’un dossier par un assureur ou un donneur d’ordre.
Formation Detailing dispose de plus de 600 m² de plateaux techniques, forme plus de 500 stagiaires chaque année et propose plus de 20 formations spécialisées organisées partout en France. Les parcours alternent une part réduite de théorie et une forte dose de pratique sur de vrais véhicules, afin de limiter les erreurs coûteuses à l’origine des sinistres.
L’accompagnement porte aussi sur la dimension entrepreneuriale : audit, plan d’action et indicateurs de pilotage, pour que la conformité administrative et assurantielle accompagne le développement commercial. Formation Detailing intervient enfin dans la vie de la filière, notamment lors du salon EQUIP AUTO 2027 à Paris.
Erreurs à éviter sur l’assurance en detailing automobile
La première erreur, et de loin la plus coûteuse, reste le sous-dimensionnement de la garantie véhicules confiés. Un plafond fixé à 30 000 euros suffit pour une citadine, pas pour un SUV premium ou une sportive de collection confiée en traitement céramique. L’écart entre le plafond souscrit et la valeur réelle reste intégralement à la charge du préparateur.
La deuxième erreur concerne l’oubli des véhicules de cour et d’essai. Beaucoup de professionnels pensent que la simple garde statique du véhicule suffit à les protéger, alors que le moindre déplacement sur la voie publique bascule le sinistre dans le champ de la RC automobile. Sans extension « conduite de véhicules confiés », l’indemnisation est refusée.
Les autres pièges fréquents relevés dans le secteur :
- Confondre assurance des locaux et RC professionnelle
- Oublier de déclarer une nouvelle prestation (PPF, covering, céramique)
- Négliger la couverture nocturne et le stationnement extérieur
- Ne pas réévaluer les plafonds après une montée en gamme clientèle
- Omettre la protection juridique en cas de litige client
- Exercer en atelier mobile sans extension « chantier chez le client »
Dernier point de vigilance : le coût moyen des sinistres matériels automobiles progresse régulièrement sous l’effet de la sophistication des véhicules. Capteurs, radars, peintures mates et vernis spécifiques renchérissent chaque réparation. Des plafonds adaptés il y a cinq ans sont aujourd’hui insuffisants, d’où l’intérêt d’une révision annuelle du contrat.
FAQ : assurances du préparateur esthétique automobile
La RC Pro est-elle légalement obligatoire pour un préparateur esthétique automobile ?
Non. Aucun texte général n’impose la responsabilité civile professionnelle aux métiers de l’esthétique automobile, qui ne constituent pas une profession réglementée. Elle devient cependant obligatoire par voie contractuelle : bailleurs commerciaux, concessions, loueurs et plateformes de mandat exigent une attestation valide. Sans RC Pro, l’accès au marché professionnel est fermé et la responsabilité reste entièrement personnelle.
Quelle assurance est réellement obligatoire par la loi ?
Uniquement la responsabilité civile automobile, prévue par l’article L. 211-1 du Code des assurances. Elle s’impose pour tout véhicule terrestre à moteur détenu ou utilisé par l’entreprise, y compris les véhicules clients déplacés dans la cour, sur la voie publique ou lors d’un essai après prestation. Le défaut d’assurance expose à des sanctions pénales et à une prise en charge personnelle des dommages.
Comment calibrer la garantie véhicules confiés ?
En partant de la valeur du véhicule le plus cher traité, multipliée par le nombre de véhicules présents simultanément sur le site, et non du chiffre d’affaires. Un atelier modeste peut héberger plusieurs centaines de milliers d’euros de valeur un même jour. Il faut vérifier le plafond par sinistre, la couverture nocturne et le stationnement extérieur non clos.
Un auto-entrepreneur en detailing doit-il s’assurer ?
Oui, dans les mêmes conditions qu’une société. Le statut de micro-entrepreneur n’allège aucune obligation : la RC automobile reste légalement imposée dès qu’un véhicule à moteur est utilisé pour l’activité. La responsabilité étant engagée sur le patrimoine personnel, la garantie véhicules confiés et la RC Pro sont particulièrement recommandées pour un detailer indépendant.
L’assurance des locaux est-elle obligatoire pour un centre de detailing ?
Pas systématiquement pour un propriétaire exploitant son propre bâtiment. En revanche, la quasi-totalité des baux commerciaux impose au locataire de couvrir les risques locatifs — incendie, dégâts des eaux, explosion — et de fournir une attestation annuelle. Le défaut de justificatif constitue un motif de résiliation du bail commercial par le bailleur.
La RC Pro couvre-t-elle les dommages au véhicule du client ?
Rarement dans sa version standard. La RC Pro indemnise les dommages causés aux tiers du fait de l’activité, mais le véhicule placé sous la garde du professionnel relève du contrat de dépôt prévu par le Code civil. Cette situation exige une extension spécifique « véhicules confiés ». Sans elle, une rayure de polisseuse ou un vol en atelier reste à la charge de l’entreprise.
Faut-il déclarer une nouvelle prestation à son assureur ?
Oui, systématiquement. L’ajout du PPF, du covering ou des traitements céramiques modifie la nature du risque évalué lors de la souscription. Une prestation non déclarée peut entraîner une réduction, voire un refus d’indemnisation en cas de sinistre. La même règle s’applique à l’embauche de salariés et à une hausse significative du chiffre d’affaires.
Sources et références
Statistiques et données officielles :
- France Assureurs (2025). L’assurance en 2025 : protéger aujourd’hui pour construire demain. France Assureurs, espace presse. Niveau de sinistralité des assurances des professionnels et des entreprises.
https://www.franceassureurs.fr/espace-presse/lassurance-en-2025-proteger-aujourdhui-pour-construire-demain/
- France Assureurs (2025). L’assurance française – Données clés 2025. France Assureurs. Montant des cotisations dommages aux biens des professionnels et agricoles.
https://www.franceassureurs.fr/wp-content/uploads/lassurance-francaise-donnees-cles-2025-1.pdf